Materiał dla inwestora · Master Capital PSA · Gdynia · 10.2026
Mechanizm kreowania wartości nieruchomości i cztery zamknięte transakcje z naszego archiwum jako dowód.
Oferta udziałów w Building Construction sp. z o.o. (właściciel budynku Dachy Orłowa), prowadzona indywidualnie. Nie dotyczy akcji serii AAB Master Capital PSA.
00 · Zanim zaczniemy
Zaczynam od tego, czego tu Państwo nie znajdą. To uczciwsze niż tłumaczenie się na końcu drobnym drukiem.
Jest natomiast model: skąd bierze się wartość, ile realnie urosły cztery nasze transakcje i na czym zarabiamy poza czynszem. Każde założenie ma nazwę i źródło - można je zakwestionować osobno i zobaczyć, co dzieje się z wynikiem.
Część I · 01
Większość ludzi kupuje nieruchomość i czeka, aż podrożeje. My kupujemy nieruchomość i zmieniamy to, ile ona zarabia.
Kiedy obiekt zaczyna zarabiać więcej i robi to powtarzalnie, rzeczoznawca wycenia go wyżej. Wyższa wycena to większe finansowanie albo tańsza pożyczka. Za te pieniądze wchodzimy w kolejny obiekt i robimy to samo. Tak z jednej nieruchomości robi się pięć.
Reszta tego materiału to szczegóły i dowody. A dowody są cztery, wszystkie zamknięte, wszystkie z operatem.
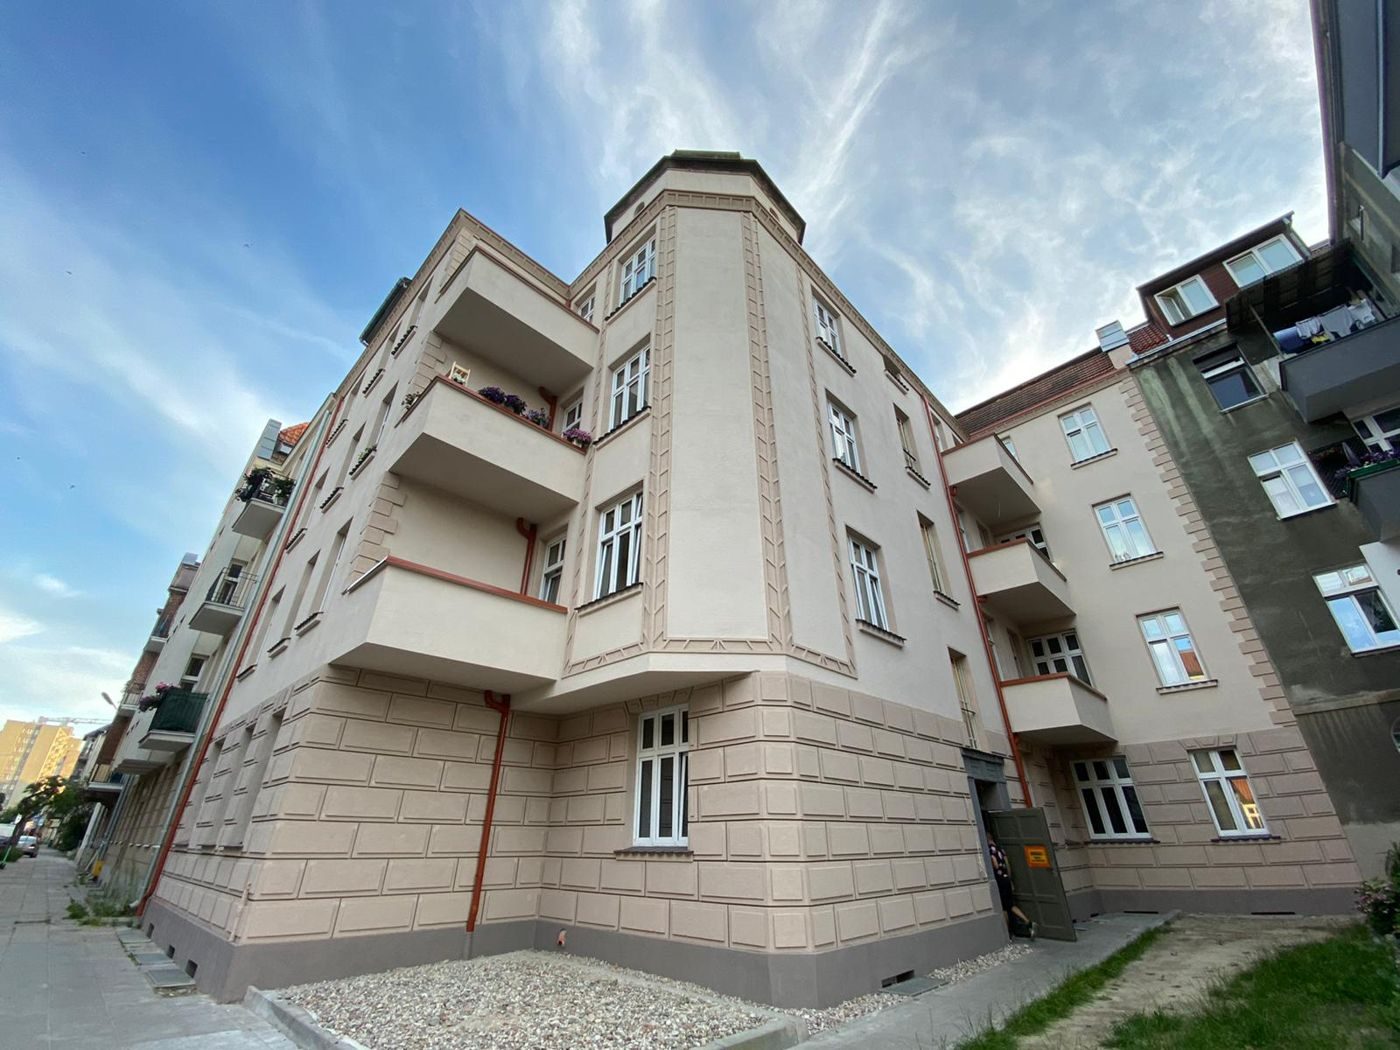
Wyniki MFlat: sprawozdanie finansowe MFlat sp. z o.o. za 2025 r. (23.08.2026). Wyniki historyczne nie stanowią gwarancji wyników przyszłych.
Część I · 02
Sposób pierwszy
Rzeczoznawca patrzy, za ile sprzedano podobne mieszkania w okolicy, i mnoży przez metry. Tak wycenia się zwykłe mieszkania.
Tu nie masz nic do powiedzenia. O wartości decyduje rynek, a Ty czekasz.
Sposób drugi
Rzeczoznawca patrzy, ile ten obiekt zarabia rocznie, i z tego liczy wartość. Tak wycenia się nieruchomości komercyjne: hotele, biura, apartamenty na doby.
Wzór jest prosty: roczny dochód operacyjny netto podzielony przez stopę kapitalizacji.
W metodzie dochodowej to Ty decydujesz o wartości, bo to Ty decydujesz o przychodzie.
Odwrotnie działa tak samo. Jeżeli przychód spadnie, wycena spadnie. Dlatego cała robota jest w przychodzie, a nie w operacie.
Część I · 03
Ta sama nieruchomość, ten sam adres, ta sama liczba metrów. Zmienia się tylko roczny dochód netto. Przy stopie kapitalizacji 9,5% - tej samej, którą przyjął operat Dachów Orłowa z 10.09.2026 - wygląda to tak:
| Nr | Roczny dochód netto obiektu | Wycena przy stopie 9,5% | Różnica |
|---|---|---|---|
| 1 | 100 000 zł | 1 052 632 zł | - |
| 2 | 150 000 zł | 1 578 947 zł | +526 315 zł |
| 3 | 200 000 zł | 2 105 263 zł | +526 316 zł |
| 4 | 300 000 zł | 3 157 895 zł | +1 052 632 zł |
Rachunek poglądowy
Tyle rośnie wartość obiektu, gdy podniesiesz jego roczny dochód o sto tysięcy złotych. Nie dołożyłeś metra, nie zmieniłeś adresu, nie czekałeś na hossę. Podniosłeś przychód, a wycena poszła za nim.
Część I · 04
Zakup poniżej wartości
Nie negocjacja o pięć procent. Sytuacja, w której ktoś sprzedaje z innego powodu niż cena: spadek, rozwód, spółka do zamknięcia, obiekt obciążony hipotekami, budynek, którego nikt nie umie użyć.
Podniesienie przychodu
Dwie drogi. Przez zmianę funkcji: mieszkanie 100 m² na pięć pokoi, lokal na apartament dla par, piwnica przyłączona do lokalu. Albo bez ruszania funkcji: wyższa stawka za dobę, wyższe obłożenie, lepsze kanały sprzedaży, pakiety zamiast gołego noclegu.
Potwierdzenie wyniku. Krok, którego nie da się przeskoczyć
Jeden dobry miesiąc nie jest dowodem. Dowodem jest historia: wyciągi, raporty z systemu rezerwacyjnego, sprawozdanie finansowe. Rzeczoznawca to sprawdza, bank drugi raz, fundusz trzeci.
Operat szacunkowy metodą dochodową
Wycena zrobiona przez uprawnionego rzeczoznawcę, z datą, pieczątką i odpowiedzialnością zawodową. Nie opinia właściciela, tylko dokument, który bank i fundusz uznają za podstawę rozmowy o pieniądzach.
Finansowanie pod nową wycenę
Bank albo fundusz pożycza procent od aktualnej wartości, a nie od tego, co kiedyś zapłaciłeś. Przy dobrym zakupie i podniesionym wyniku kwota finansowania potrafi zbliżyć się do ceny zakupu.
Rolowanie kapitału
Uwolnione środki wracają jako wkład własny do kolejnego obiektu. Ta sama złotówka pracuje drugi raz, potem trzeci. To arytmetyka, nie pomysł.
Warstwa kapitałowa
Przy odpowiedniej skali wkładu własnego nie da się już wyrolować z poprzedniego obiektu. Wtedy wkład własny wnoszą akcjonariusze - i to jest cały powód, dla którego istnieje emisja.
Część I · 05
Wycena dochodowa jest warta tyle, ile potwierdzony, powtarzalny przychód pod nią. Jeden sylwester za 5 083 zł nie jest dowodem. Dowodem jest historia, którą można sprawdzić bez naszego udziału.
| Nr | Co ktoś może sprawdzić | Gdzie |
|---|---|---|
| 1 | Przychód i wynik spółki operatorskiej | Sprawozdanie finansowe MFlat |
| 2 | Wartość każdej nieruchomości | Operat szacunkowy uprawnionego rzeczoznawcy |
| 3 | Cena zakupu i historia obiektu | Akt notarialny, księga wieczysta |
| 4 | Zadłużenie na obiektach | Umowy kredytowe i pożyczkowe, księga wieczysta |
Zdanie na zarzut „napompowane"
„Operat sporządził uprawniony rzeczoznawca majątkowy, wycena z 10 września 2026 roku - chętnie prześlę dokument."
Operat to wartość rynkowa, nie wartość bilansowa i nie cena sprzedaży.
Część I · 06
Przy jednym mieszkaniu wkład własny to sto czy dwieście tysięcy złotych. Przy budynku za dziesięć milionów z kosztorysem ok. 10,3 mln zł netto bank chce kilku milionów wkładu własnego, i to zanim w ogóle usiądzie do rozmowy. Im większa skala, tym większa kwota, której nie da się już wyrolować z poprzedniego obiektu.
Wyjście 1
Zostajemy na obecnej skali. Model działa, ale przestaje rosnąć.
Wyjście 2
Kapitał na kolejny obiekt kosztem tego, co już pracuje. Tracisz aktywo, żeby kupić aktywo.
Wyjście 3 - wybrane
Akcjonariusze wnoszą kapitał, którego nie trzeba oddawać w racie, i uczestniczą w wyniku całego portfela, a nie jednego mieszkania. To kapitał, który sam może podnosić przychód - czego bank nigdy nie zrobi.
To jest dokładnie ten moment w modelu, w którym emisja akcji przestaje być opcją, a staje się sposobem, żeby iść dalej. Dlaczego akurat rozproszony akcjonariat - niżej.
Kosztorys: realny kosztorys dokończenia Dachów Orłowa ok. 10,3 mln zł netto (roboty 9 235 420 zł plus rezerwa i nadzór), kosztorys 10.2026.
Część I · 07
Jeden fundusz wniósłby ten sam kapitał w jednym przelewie. Wybieramy wielu akcjonariuszy, bo tutaj kapitał to tylko połowa tego, co wnoszą. Każda z tych grup, stając się akcjonariuszem, może podnosić przychód albo obniżać koszt.
Gość hotelowy
Wraca, poleca i rezerwuje bezpośrednio - sam podnosi obłożenie i obniża koszt kanału sprzedaży. Vouchery na noclegi dla akcjonariuszy - na zasadach z Dokumentu Ofertowego.
Dostawca
Wypożyczenie za ekspozycję, komis, prowizja od sprzedaży - wyposażenie bez gotówki z naszej strony. Rozliczenie części wyposażenia w akcjach dotyczy wyłącznie ustaleń indywidualnych z danym dostawcą i nie jest ofertą publiczną akcji.
Generalny wykonawca
Wykonawca, który jest współwłaścicielem, nie zarabia na przeciąganiu terminu i na zmianach w kosztorysie. Jego zysk jest w wartości gotowego obiektu, nie w fakturze.
Showroom
Gość testuje produkt dostawcy przez kilka dni, a nie ogląda przez dziesięć minut w salonie. Komis i prowizja, bez zamrożonego kapitału po naszej stronie. Dachy Orłowa: prognoza ok. 300 000 zł prowizji rocznie (szacunek, nie gwarancja).
„Rozdaję sąsiadom swoje najlepsze nasiona. Pszczoły zapylają w promieniu 2,2 km. Muszę zadbać, żeby ludzie wokół mnie mieli dobre nasiona - inaczej wmieszają je w moje."
Cytat z wykładu Miracles of Capital o profit pools i teorii gier. Opisuje ten mechanizm lepiej niż cokolwiek, co moglibyśmy napisać sami.
Część II · 08 · Archiwum transakcji
| Nr | Obiekt | Włożone razem | Wartość dziś (operat) | Dług dziś | Wartość netto | Wartość / włożone |
|---|---|---|---|---|---|---|
| A | Toruń, Poznańska 182A/2733,8 m², jedna jednostka | ok. 380 000 zł | 928 000 zł | 320 733 zł | 607 267 zł | 2,44× |
| B | Seredyńskiego 11/2, Gdańsk206 m², sześć jednostek | ok. 1 400 000 zł | 5 157 000 zł | 478 402 zł | 4 678 598 zł | 3,68× |
| C | Mostek 4, Gdańskdwa lokale, Mostek Investment (Grupa: 20%) | ok. 1 200 000 zł | 2 188 000 zł | 650 000 zł | 1 538 000 zł | 1,82× |
| D | Inżynierska 89, Gdynia Orłowo1 045,54 m², docelowo 21 lokali na wynajem | 3 600 000 złodkup do spółki celowej; cena pierwotna 2020: 1 500 000 zł | 10 297 000 zł | 4 486 238 zł | 5 810 762 zł | 2,86× |
| Razem cztery obiekty | ok. 6 580 000 zł | 18 570 000 zł | 5 935 373 zł | 12 634 627 zł | 2,82× |
Zdanie, które warto powiedzieć na głos
Każdy z tych czterech dealów jest dziś nadal do zrobienia. To nie były okazje raz na dekadę - to jest ten sam powtarzalny mechanizm, wykonany cztery razy na czterech różnych obiektach, w czterech różnych latach i w dwóch różnych miastach.
Kwoty zakupu i nakładów z aktów notarialnych i zestawień własnych (stąd „ok."). Operaty: Toruń 928 000 zł i Seredyńskiego 5 157 000 zł (operaty rzeczoznawców, dane Grupy), Mostek 2 × 1 094 000 zł (Tomasz Bona, 04.2026), Inżynierska 89: 10 297 000 zł (Tomasz Bona, 10.09.2026). Dług: saldo dzisiejsze, nie kwota udzielona - mBank Toruń 320 733 zł; Seredyńskiego mBank 263 000 zł plus pozostała cena dla sprzedającego 215 402 zł; Mostek Investment 650 000 zł; konsorcjum na Inżynierskiej 4 486 238 zł (kapitał i odsetki na 14.10.2026). Operat to wartość rynkowa, nie wartość bilansowa. Piąty obiekt portfela, Głęboka 14/5 (operat 752 000 zł), pominięty, bo nakłady nie są rozliczone. Wyniki historyczne nie stanowią gwarancji wyników przyszłych.
Część II · 09-11 · Przypadki
Przypadek A · Toruń
| Zakup | 330 000 zł |
| Remont | ok. 50 000 zł |
| Powierzchnia | 33,8 m² |
| Operat | 928 000 zł |
| Kredyt mBank (saldo) | −320 733 zł |
| Wartość netto dziś | 607 267 zł |
Bank sfinansował zakup i remont. Na całości zaangażowanego kapitału obiekt daje 2,44×.
Przypadek B · Seredyńskiego
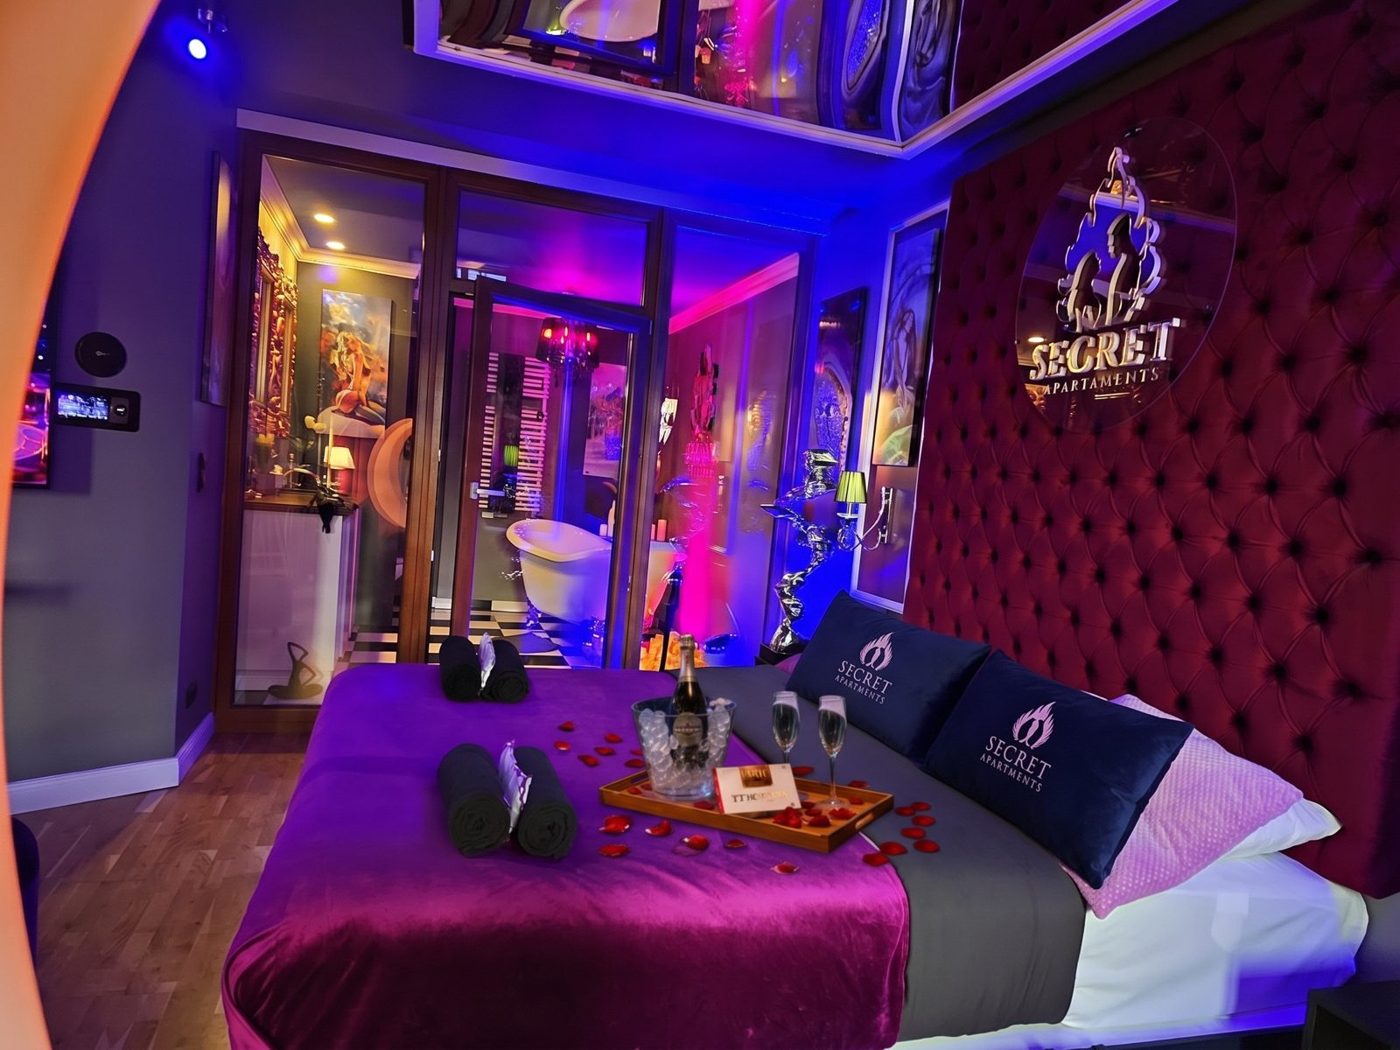
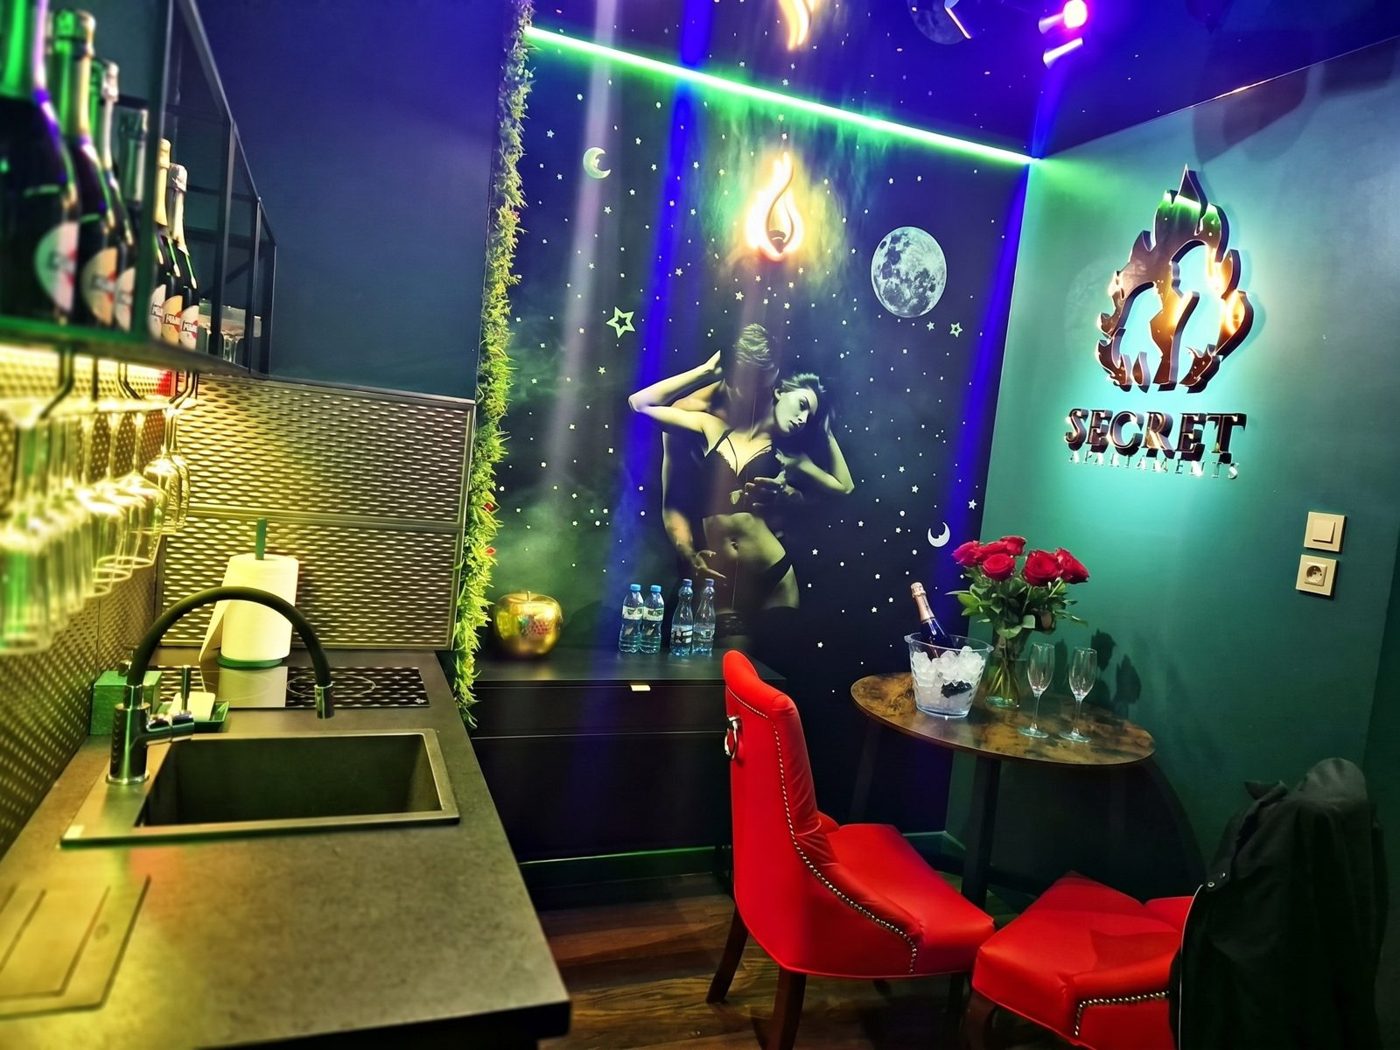
Przyłączona piwnica i podział 206 metrów na sześć osobnych jednostek - trzy apartamenty Secret i trzy mikrokawalerki. Sześć źródeł przychodu zamiast jednego.
| Zakup i nakłady | ok. 1 400 000 zł |
| Operat | 5 157 000 zł |
| Kredyt mBank (saldo) | −263 000 zł |
| Pozostała cena dla sprzedającego | −215 402 zł |
| Wartość netto dziś | 4 678 598 zł |
Na całości zaangażowanego kapitału: 3,68×. Dźwignia podnosi zwrot na kapitale własnym i w tym samym stopniu podnosi ryzyko.
Przypadek C · Inżynierska 89
| 1. Zakup pierwotny, 2020 | 1 500 000 zł |
| 2. Odkup do spółki celowej | 3 600 000 zł |
| 3. Operat dziś, 10.09.2026 | 10 297 000 zł |
| 4. Operat po realizacji, 10.09.2026 | 36 338 000 zł |
| Kosztorys dokończenia | ok. 10 300 000 zł |
Wartość urosła, zanim ruszył remont: wykreślone obciążenia, ustalony status, zaizolowane fundamenty, projekt, pozwolenia i policzony przychód docelowy. 3,6 mln zł to odkup wewnątrz Grupy, nie druga cena rynkowa. 36 338 000 zł to wartość po nakładach - prognoza z operatu, nie cena.
Część II · 12 · Inżynierska 89, ciąg dalszy
Nasz koszt wytworzenia to ok. 15 858 zł za metr powierzchni użytkowej: 3,6 mln zł odkupu plus ok. 10,3 mln zł kosztorysu na 876,54 m². Poniżej, co za te same pieniądze oferuje dziś rynek na sąsiednich ulicach - wszystko w stanie deweloperskim, czyli surowy lokal bez wykończenia.
| Nr | Oferta · rynek pierwotny, Gdynia Orłowo, 26.08.2026 | Ulica | Powierzchnia | Cena | Za m² |
|---|---|---|---|---|---|
| 1 | Nowa inwestycja, 4 pokoje, 1. piętro | Zwycięstwa | 103 m² | 2 265 340 zł | 21 994 zł |
| 2 | Mieszkanie z antresolą, 5 pokoi, parter | Zwycięstwa | 96,55 m² | 2 027 550 zł | 21 000 zł |
| 3 | Apartament w Orłowie, 3 pokoje | Kasztanowa | 67,24 m² | 1 649 000 zł | 24 524 zł |
| 4 | Nowe Kolibki, Invest Komfort, 3 pokoje | Bernadowska | 67,6 m² | 1 680 684 zł | 24 862 zł |
| 5 | Między sosnami a Bałtykiem, 2 pokoje, ogródek | Bernadowska | 59,65 m² | 1 612 751 zł | 27 037 zł |
| Nasz koszt wytworzenia | Inżynierska 89 | 876,54 m² | ok. 13 900 000 zł | ok. 15 858 zł |
Różnica, którą widać bez prognozy
Tyle kosztuje nas metr tam, gdzie rynek sprzedaje surowy lokal po 21 000 do 27 037 zł za m² (oferty powyżej). To jest cała odpowiedź na pytanie, gdzie tu jest zarobek.
Oferty premium bezpośrednio przy Inżynierskiej, notowane 26.08.2026 na portalach zewnętrznych: 82 m² za 2 290 000 zł (27 927 zł/m²), 83 m² za 2 190 000 zł (26 386 zł/m²), 107 m² z tarasem na dachu za 3 500 000 zł (32 710 zł/m²) i 107 m² z ogrodem za 3 690 000 zł (34 486 zł/m²). Ostatnia z nich jest już w archiwum portalu - dlatego w tabeli są wyłącznie oferty, które da się dziś otworzyć.
Źródło: ogloszenia.trojmiasto.pl, stan na 26.08.2026. To są ceny ofertowe, nie transakcyjne; ceny transakcyjne bywają niższe. Nie twierdzimy, że którakolwiek z tych nieruchomości została sprzedana za podaną kwotę.
Część II · 13 · Wniosek z archiwum
Obiekty z archiwum kupowaliśmy przed zbudowaniem marki, procedur i kanału bezpośredniego, a Orłowo jest jeszcze przed remontem.
Mostek zrobił 1,82× i to też jest dobry wynik. Pokazujemy go, bo materiał, w którym są same rekordy, jest wart mniej niż taki, w którym stoi też najsłabszy przypadek.
Mnożników na samej gotówce własnej nie podajemy. Trwa rozliczanie wyciągów - mówimy o tym wprost, zamiast podawać liczbę, której nie umiemy dziś obronić dokumentem.
Wyliczenia z tabeli archiwum. Wyniki historyczne nie stanowią gwarancji wyników przyszłych.
Część III · 14
To jest część, która odróżnia ten model od zwykłego aparthotelu. Wynajem to jeden strumień z jedenastu.
| Nr | Strumień | Skąd się bierze | Status |
|---|---|---|---|
| 1 | Najem krótkoterminowy premium | ADR 930 zł, obłożenie 72% | działa |
| 2 | Najem długoterminowy | mikrokawalerki, Seredyńskiego | działa |
| 3 | Kanał bezpośredni zamiast portalu | niższy koszt niż prowizja portalu | działa |
| 4 | Showroom w apartamencie | komis i prowizja od wyposażenia | w budowie |
| 5 | Prowizje marek designerskich | ekspozycja produktu u gościa | listy intencyjne |
| 6 | Bilety na zwiedzanie galerii | Brosaq Gallery w każdym apartamencie | w budowie |
| 7 | Prowizja od sprzedaży sztuki | obrazy i rzeźby sprzedawane gościom | w budowie |
| 8 | Gastronomia | kawiarnia, skybar, Cigaro Lounge | projekt |
| 9 | Wydarzenia | Sekretny Wieczór, eventy, sesje | działa |
| 10 | Wzrost wartości aktywa | operat dochodowy po wzroście wyniku | działa |
| 11 | Refinansowanie i systemy AI jako usługa | uwolniony kapitał; pierwszy zewnętrzny klient jest | działa |
Strumienie 4-8 nie są jeszcze zmierzone w skali - są policzone w modelu i opisane jako założenia.
Część III · 15
Nie mamy dostawców, gości i wykonawców po jednej stronie stołu, a siebie po drugiej. Każda pętla zasila pozostałe.
schemat mechanizmu, bez liczb prognozowanych
Rozliczenie wyposażenia w akcjach dotyczy wyłącznie ustaleń indywidualnych z danym dostawcą i nie jest ofertą publiczną akcji. Obecna uchwała emisyjna serii AAB przewiduje wyłącznie wkłady pieniężne - model wymaga osobnej konstrukcji prawnej, która jest w analizie. Konwersja showroomu (5% gości kupuje) jest założeniem, nie pomiarem - zostanie zmierzona w pierwszym roku działania Dachów Orłowa.
Część III · 16
Dachy Orłowa po pełnej komercjalizacji. Osobno wynajem tak, jak liczy go operat, i osobno dochody dodatkowe z planu komercjalizacji.
| Nr | Rocznie | Wynajem wg operatu | Dodatki | Razem |
|---|---|---|---|---|
| 1 | Przychód | ok. 5 310 000 zł | 1 100 000 zł | ok. 6 410 000 zł |
| 2 | Koszty operacyjne (35%) | ok. −1 860 000 zł | −385 000 zł | ok. −2 240 000 zł |
| 3 | Dochód operacyjny netto (NOI) | 3 452 185 zł | 715 000 zł | 4 167 185 zł |
Operat z 10.09.2026
Wartość budynku po realizacji: dochód operacyjny netto 3 452 185 zł przy stopie kapitalizacji 9,5%. Rzeczoznawca majątkowy Tomasz Bona.
Wynajem wg operatu: 23 lokale i gastronomia na dachu, stawka 740 zł w dni powszednie i 1 168 zł w weekendy i święta, obłożenie 72%, koszty operacyjne 35% (operat z 10.09.2026). Dodatki spoza operatu: prowizje showroomu ok. 300 000 zł i bilety do galerii, wystawy i sprzedaż sztuki ok. 800 000 zł rocznie (plan komercjalizacji Dachów Orłowa, dane Grupy Master Capital, 10.2026). Dodatki to maksymalny potencjał, bez gwarancji - prognoza, nie wynik. Dochód z najmu zakłada czynsz rynkowy Building Construction od operatora - umowa w przygotowaniu.
Część III · 17
Pierwszy silnik to wynik operacyjny obiektu. Drugi to koszt pieniądza, który budowę finansuje. Poniżej rachunek poglądowy na saldzie pożyczki konsorcjalnej z 14.10.2026.
Dziś · pożyczka konsorcjalna
| Saldo 14.10.2026 (kapitał i odsetki) | 4 486 238 zł |
| Oprocentowanie | 13% rocznie |
| Odsetki rocznie na tym saldzie | 583 211 zł |
Cel · pożyczka na efektywność energetyczną
| To samo saldo | 4 486 238 zł |
| Oprocentowanie (120 mies., karencja 12 mies.) | 1,96% rocznie |
| Odsetki rocznie | 87 930 zł |
Różnica na tym samym saldzie: 495 281 zł rocznie. Dlatego mówimy wprost, po co jest kapitał: ma zamienić drogi dług na tani. Tani pieniądz nie bierze się z negocjacji, tylko z roboty papierowej, której większość firm nie chce robić: dokumentacji, audytów energetycznych, kosztorysów, zabezpieczeń, terminów naborów.
Konsorcjum: 6 umów z 24.02.2026, 13% rocznie, koniec umowy 24.02.2027. Parametry pożyczki na efektywność energetyczną według informacji od koordynatora z 08.2026. Finansowanie z programów publicznych, o które się ubiegamy. Uzyskanie finansowania zewnętrznego nie jest zagwarantowane i zależy od decyzji instytucji finansujących.
Uczciwie na koniec
Założenia, nie pomiary
Ryzyko
Spotkanie w Warszawie, Trójmieście albo online.
Oferta udziałów w Building Construction sp. z o.o., prowadzona indywidualnie. Nie dotyczy akcji serii AAB.